

Le modifiche apportate al FRS 102, in vigore per i periodi contabili che iniziano il 1° gennaio 2026 o successivamente, introducono importanti aggiornamenti in materia di contabilizzazione dei contratti di locazione e di rilevazione dei ricavi per le imprese del Regno Unito. In base alle norme riviste, la maggior parte dei contratti di locazione deve essere iscritta in bilancio, mentre la rilevazione dei ricavi segue un nuovo modello in cinque fasi basato sui contratti con i clienti.
Tali modifiche potrebbero incidere sugli utili, sulle attività, sulle passività e sugli indici finanziari riportati nei bilanci, in particolare per le piccole e medie imprese. Comprendere tali requisiti aiuterà le imprese a redigere bilanci accurati e a valutare l’impatto sui propri risultati finanziari.
1. FRS 102: Modifiche alla contabilizzazione dei contratti di locazione nel 2026
A partire dal 1° gennaio 2026, le imprese che applicano il FRS 102 dovranno, in linea di massima, iscrivere la maggior parte dei contratti di locazione nel proprio bilancio, anziché registrare i canoni di locazione operativa esclusivamente come spese di affitto.
Ai sensi della Sezione 20 modificata, le società che prendono in leasing uffici, magazzini, veicoli o attrezzature dovranno normalmente rilevare un’attività per diritto d’uso e una corrispondente passività derivante dal leasing.
Il nuovo approccio avvicina il FRS 102 all’IFRS 16, garantendo una maggiore trasparenza sugli impegni di locazione. Sebbene i canoni di locazione rimangano invariati, il loro trattamento contabile può incidere in modo significativo sul bilancio.
Cosa cambia con le nuove norme contabili in materia di leasing?
In precedenza, i canoni di leasing operativo venivano generalmente rilevati come spese nel conto economico.
Ai sensi del principio contabile rivisto, i locatari devono normalmente:
- Rilevazione di un’attività per diritto d’uso: rappresenta il diritto di utilizzare l’immobile o le attrezzature oggetto del contratto di locazione.
- Rilevazione di una passività derivante da un contratto di locazione: che rifletta il valore attuale dei canoni di locazione ancora da pagare.
- Registrazione dell’ammortamento e degli interessi: sostituzione del precedente costo del leasing operativo con l’ammortamento del bene e gli interessi sulla passività.
Tali variazioni potrebbero determinare un aumento delle attività, delle passività e dell’EBITDA riportati nei bilanci, influenzando al contempo gli indici finanziari utilizzati da finanziatori e investitori.
Alcuni contratti di locazione a breve termine e di modesto valore, che soddisfano determinati requisiti, sono esenti dai nuovi obblighi di rilevazione.
Esempio pratico: un’azienda britannica che prende in locazione un ufficio
Si consideri una società britannica che stipula un contratto di locazione quinquennale per un ufficio con canoni annuali pari a 24.000 sterline.
In base al precedente approccio relativo ai contratti di locazione operativa, la società rilevava generalmente 24.000 sterline all’anno come costo di locazione. In base al nuovo approccio, la società deve calcolare il valore attuale dei propri futuri canoni di locazione.
Si supponga che:
- Affitto annuale: 24.000 sterline
- Durata del contratto di locazione: cinque anni
- Tasso di sconto: 5% all'anno
- Frequenza dei pagamenti: alla fine di ogni anno
- Altre condizioni: nessun costo iniziale, incentivi o obblighi di ripristino
Il tasso di attualizzazione riflette il valore temporale del denaro. In pratica, un’impresa utilizza il tasso di interesse implicito nel contratto di locazione, qualora sia facilmente determinabile, oppure, in caso contrario, il proprio tasso di finanziamento incrementale.
Come viene calcolata la passività derivante dal contratto di locazione?
La società attualizza ogni pagamento annuale di 24.000 sterline al suo valore all'inizio del contratto di locazione.
CALCOLO DEL VALORE ATTUALE
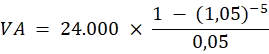
24.000 £ × 4,32948 = £103,907.44 – questa è la passività iniziale derivante dal contratto di locazione
Il calcolo può essere compreso anche attualizzando i cinque pagamenti singolarmente.
| Pagamento | Affitto futuro | Valore attuale |
| Anno 1 | £24.000 | £22.857 |
| Anno 2 | £24.000 | £21.769 |
| Anno 3 | £24.000 | £20.732 |
| Anno 4 | £24.000 | £19.745 |
| Anno 5 | £24.000 | £18.805 |
| Totale | £120.000 | £103.907 |
I dati illustrativi sono arrotondati alla sterlina più vicina. Il totale riporta i valori non arrotondati.
La società rileva inizialmente una passività derivante dal contratto di locazione pari a circa 103.907 sterline e, in base a tali ipotesi semplificate, un'attività per diritto d'uso dello stesso valore.
Nel primo anno, il trattamento contabile sarebbe il seguente:
- Oneri finanziari: circa 5.195 sterline, calcolati come il 5% della passività iniziale derivante dal contratto di locazione.
- Costo di ammortamento: circa 20.781 sterline all’anno, ipotizzando un ammortamento lineare su cinque anni.
- Riduzione della passività derivante dal contratto di locazione: circa 18.805 sterline, tenuto conto del primo pagamento di 24.000 sterline e degli interessi maturati.
Pertanto, l'ammontare complessivo degli ammortamenti e degli interessi passivi del primo anno sarebbe pari a circa 25.977 sterline, rispetto alla precedente spesa annuale per il canone di locazione di 24.000 sterline.
Le modifiche apportate dal FRS 102 non incidono sul pagamento in contanti di 24.000 sterline effettuato dalla società. Esse modificano il modo in cui il contratto di locazione incide sugli utili riportati in bilancio e sullo stato patrimoniale.
Per ulteriori informazioni, consultare Linee guida dell’HMRC sulla valutazione iniziale delle attività per diritto d’uso e delle passività derivanti da leasing.
Queste modifiche incidono anche sulla presentazione del bilancio. Leggi l’articolo di WellTax su Modifiche al conto economico per le piccole imprese del Regno Unito per avere un quadro più completo.
2. FRS 102: Modifiche alla contabilizzazione dei ricavi nel 2026
La Sezione 23, nella sua versione aggiornata, introduce un modello di rilevazione dei ricavi in cinque fasi basato sui contratti con i clienti.
Ai sensi delle modifiche apportate al FRS 102, le imprese devono rilevare i ricavi nel momento in cui, o man mano che, adempiono ai propri obblighi trasferendo il controllo dei beni o dei servizi ai clienti.
Questo approccio è particolarmente rilevante per le aziende che offrono abbonamenti, software, servizi di costruzione o contratti che combinano più prodotti e servizi. La contabilizzazione dei ricavi può variare anche se il valore totale del contratto e le modalità di pagamento rimangono invariati.
Comprendere il modello di rilevazione dei ricavi in cinque fasi
I requisiti aggiornati introducono la seguente procedura:
- Identificare il contratto: definire l'accordo con il cliente.
- Identificare gli obblighi di prestazione: determinare i beni o i servizi specifici promessi.
- Determinare il prezzo della transazione: calcolare il corrispettivo previsto.
- Ripartizione del prezzo della transazione: ripartire il prezzo tra i diversi obblighi di prestazione.
- Rilevazione dei ricavi: i ricavi devono essere rilevati nel momento in cui, o man mano che, gli obblighi vengono adempiuti.
Questo modello avvicina la contabilità britannica all’IFRS 15, con semplificazioni proporzionate per le società che applicano il FRS 102.
Esempio pratico: Software e servizi di assistenza
Si consideri un'azienda di software del Regno Unito che vende un pacchetto del valore di 12.000 sterline, comprendente una licenza software e 12 mesi di assistenza tecnica.
Si ipotizzi che la licenza costituisca un obbligo distinto, adempiuto al momento della consegna, e che i relativi prezzi di vendita autonomi giustifichino un'attribuzione di 9.000 sterline alla licenza e di 3.000 sterline all'assistenza.
In base al modello rivisto:
- L'importo di 9.000 sterline viene rilevato al momento dell'adempimento dell'obbligazione relativa alla licenza.
- L'importo di 3.000 sterline viene contabilizzato nell'arco dei 12 mesi del periodo di sostegno.
- L'importo di 250 sterline al mese viene considerato come entrata derivante dal sostegno se i servizi vengono erogati in modo uniforme.
Ciò significa che l'azienda non può contabilizzare automaticamente l'intero importo di 12.000 sterline come ricavo al momento del pagamento da parte del cliente.
La tempistica dipende dal momento in cui viene adempiuto ciascun obbligo di prestazione.
Il trattamento effettivo dipenderà dal contratto, in particolare dal fatto che il cliente riceva una licenza software distinta o un accesso continuativo a un servizio in hosting.
Per ulteriori indicazioni, il Schede informative sul FRS 102 del Financial Reporting Council spiegare i requisiti rivisti in materia di rilevazione dei ricavi.

3. Quali sono le differenze tra le due modifiche contabili?
| Area | Approccio precedente | Un nuovo approccio a partire dal 2026 |
| Leasing operativi | Spese di locazione | Attività per diritto d’uso e passività derivante da leasing |
| Costi di locazione | Costi relativi al leasing operativo | Ammortamenti e interessi |
| Rilevazione dei ricavi | Criteri della precedente Sezione 23 | Modello contrattuale in cinque fasi |
| Servizi vari | Precedenti requisiti in materia di ripartizione dei ricavi | Valutazione delle diverse obbligazioni di prestazione |
| Rendicontazione finanziaria | Principi contabili attualmente in vigore | Calcoli e informazioni aggiornati |
Entrambe le modifiche possono influire sulla tempistica e sulla presentazione dei ricavi e dei costi riportati, senza tuttavia alterare i flussi di cassa contrattuali sottostanti.
4. Domande frequenti sul FRS 102
Quando entreranno in vigore le modifiche al FRS 102?
Le principali modifiche si applicano agli esercizi contabili che hanno inizio il 1° gennaio 2026 o successivamente.
Per un’impresa con chiusura dell’esercizio al 31 dicembre, il primo periodo di rendicontazione obbligatorio terminerà normalmente il 31 dicembre 2026.
Le modifiche si applicano alle piccole imprese del Regno Unito?
Sì. Le piccole imprese che applicano la Sezione 1A dell’FRS 102 devono generalmente attenersi ai requisiti rivisti in materia di rilevazione e valutazione, sebbene possano essere applicabili alcune esenzioni relative alle informazioni da fornire.
Le micro-entità che applicano il FRS 105 seguono un quadro contabile diverso.
Questi cambiamenti comporteranno un aumento dell'imposta sulle società?
Non necessariamente. Il trattamento contabile e gli utili imponibili non coincidono sempre.
Le imprese dovrebbero valutare gli adeguamenti fiscali pertinenti, anziché dare per scontato che le variazioni degli utili contabili dichiarati comportino un aumento diretto del loro debito d'imposta sulle società.
Le imprese devono riformulare i bilanci precedenti?
La contabilizzazione dei contratti di locazione richiede un approccio di transizione retrospettivo modificato, senza riesposizione dei dati comparativi.
Per quanto riguarda la rilevazione dei ricavi, le imprese possono scegliere tra l’applicazione retrospettiva completa e quella retrospettiva modificata, nel rispetto dei requisiti previsti dal principio contabile.
5. Come dovrebbero prepararsi le imprese del Regno Unito?
Le imprese dovrebbero riesaminare le proprie procedure contabili attuali per comprendere in che modo i nuovi requisiti incidano sulla rendicontazione finanziaria.
Le tre priorità sono:
- Esaminare i contratti di locazione: individuare le condizioni di locazione, i pagamenti, i tassi di sconto e le esenzioni disponibili.
- Valutare i contratti con i clienti: verificare gli obblighi di prestazione e le politiche di rilevazione dei ricavi.
- Aggiornamento della rendicontazione finanziaria: tenere conto delle rettifiche di transizione, delle informazioni contabili da fornire e dei potenziali effetti sugli indici finanziari.
Le modifiche apportate al FRS 102 potrebbero inoltre influire sulle previsioni finanziarie, sugli accordi di finanziamento e sulla rendicontazione gestionale.
WellTax assiste le aziende del Regno Unito nell'adempimento degli obblighi contabili e di rendicontazione finanziaria, compresa la preparazione di bilancio annuale.
Comprendere tempestivamente le modifiche contabili può aiutare le aziende a redigere bilanci accurati, individuare le rettifiche necessarie e adempiere ai propri obblighi di rendicontazione.
Scritto da Fabrizia Beux, Senior Associate dell'ICAEW e Dottore Commercialista, WellTax.