

Las modificaciones de la NIF 102, que entrarán en vigor para los ejercicios contables que comiencen a partir del 1 de enero de 2026, introducen importantes cambios en la contabilización de los arrendamientos y el reconocimiento de ingresos para las empresas del Reino Unido. Según las normas revisadas, la mayoría de los arrendamientos deben figurar en el balance, mientras que el reconocimiento de ingresos se rige por un nuevo modelo de cinco pasos basado en los contratos con los clientes.
Estos cambios pueden afectar a los beneficios, activos, pasivos y ratios financieros declarados, especialmente en el caso de las pequeñas y medianas empresas. Comprender los requisitos ayudará a las empresas a elaborar estados financieros precisos y a evaluar el impacto en sus resultados financieros.
1. FRS 102: Cambios en la contabilidad de los arrendamientos en 2026
A partir del 1 de enero de 2026, las empresas que apliquen la NIF 102 deberán, por regla general, contabilizar la mayoría de los arrendamientos en sus balances, en lugar de registrar los pagos por arrendamientos operativos únicamente como gastos de alquiler.
En virtud de la sección 20 revisada, las empresas que alquilen oficinas, almacenes, vehículos o equipos reconocerán normalmente un activo por derecho de uso y el pasivo por arrendamiento correspondiente.
El nuevo enfoque acerca la NIF 102 a la NIIF 16, lo que aporta una mayor transparencia en cuanto a los compromisos de arrendamiento. Aunque los pagos por arrendamiento no varían, su tratamiento contable puede afectar de manera significativa a los estados financieros.
¿Qué cambia con las nuevas normas contables sobre arrendamientos?
Anteriormente, los pagos por arrendamientos operativos se contabilizaban, por lo general, como gastos en la cuenta de pérdidas y ganancias.
Según la norma revisada, los arrendatarios deben, por lo general:
- Contabilizar un activo por derecho de uso: representa el derecho a utilizar el inmueble o el equipo arrendado.
- Contabilizar un pasivo por arrendamiento: reflejando el valor actual de los pagos pendientes del arrendamiento.
- Contabilizar la amortización y los intereses: sustituir el gasto anterior por arrendamiento operativo por la amortización del activo y los intereses del pasivo.
Estos cambios pueden aumentar los activos, los pasivos y el EBITDA declarados, al tiempo que afectan a los ratios financieros que utilizan las entidades crediticias y los inversores.
Ciertos arrendamientos a corto plazo y de escaso valor que cumplan determinados requisitos están exentos de los nuevos requisitos de contabilización.
Ejemplo práctico: una empresa del Reino Unido que alquila una oficina
Imaginemos una empresa del Reino Unido que firma un contrato de alquiler de oficinas por cinco años con un pago anual de 24 000 libras esterlinas.
Según el enfoque anterior sobre arrendamientos operativos, la empresa solía contabilizar 24.000 libras esterlinas al año como gasto de alquiler. Según el nuevo enfoque, la empresa debe calcular el valor actual de sus pagos futuros por arrendamiento.
Supongamos que:
- Alquiler anual: 24 000 £
- Duración del contrato de arrendamiento: cinco años
- Tasa de descuento: 5 % anual
- Plazo de pago: al final de cada año
- Otros ajustes: sin costes iniciales, incentivos ni obligaciones de restauración
La tasa de descuento refleja el valor temporal del dinero. En la práctica, una empresa utiliza el tipo de interés implícito en el contrato de arrendamiento, cuando sea fácil de determinar, o, en su defecto, su tipo de interés incremental de financiación.
¿Cómo se calcula el pasivo por arrendamiento?
La empresa actualiza cada pago anual de 24 000 £ a su valor al inicio del contrato de arrendamiento.
CÁLCULO DEL VALOR ACTUAL
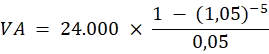
24 000 £ × 4,32948 = £103,907.44 – este es el pasivo inicial por arrendamiento
El cálculo también puede entenderse descontando los cinco pagos por separado.
| Pago | Alquiler futuro | Valor actual |
| Año 1 | £24.000 | £22.857 |
| Anno 2 | £24.000 | £21.769 |
| Anno 3 | £24.000 | £20.732 |
| Anno 4 | £24.000 | £19.745 |
| Año 5 | £24.000 | £18.805 |
| Total | £120.000 | £103.907 |
Las cifras orientativas se han redondeado a la libra más cercana. El total se calcula con valores sin redondear.
La empresa contabiliza inicialmente un pasivo por arrendamiento de aproximadamente 103.907 libras esterlinas y, según estas hipótesis simplificadas, un activo por derecho de uso del mismo valor.
Durante el primer año, el tratamiento contable sería el siguiente:
- Gastos por intereses: aproximadamente 5.195 £, calculados como el 5 % del pasivo por arrendamiento inicial.
- Gastos por amortización: Aproximadamente 20.781 libras esterlinas al año, suponiendo una amortización lineal a lo largo de cinco años.
- Reducción del pasivo por arrendamiento: aproximadamente 18.805 £, una vez contabilizados el primer pago de 24.000 £ y los intereses devengados.
Por lo tanto, el gasto combinado por amortización e intereses del primer año ascendería a aproximadamente 25.977 libras esterlinas, frente al gasto anual anterior en concepto de alquiler de 24.000 libras esterlinas.
Los cambios introducidos por la NIF 102 no modifican el pago en efectivo de 24.000 libras esterlinas de la empresa. Lo que sí modifican es la forma en que el arrendamiento afecta a los beneficios declarados y al balance.
Para más información, consulta Orientaciones de la HMRC sobre la valoración inicial de los activos por derecho de uso y los pasivos por arrendamiento.
Estos cambios también influyen en la presentación de los estados financieros. Lee el artículo de WellTax sobre Cambios en la cuenta de pérdidas y ganancias de las pequeñas empresas del Reino Unido para obtener más información.
2. FRS 102: Cambios en el reconocimiento de ingresos en 2026
La sección 23 revisada introduce un modelo de reconocimiento de ingresos de cinco pasos basado en los contratos con los clientes.
De acuerdo con los cambios introducidos por la NIF 102, las empresas deben contabilizar los ingresos cuando, o a medida que, cumplan sus obligaciones mediante la transferencia del control de los bienes o servicios a los clientes.
Este enfoque resulta especialmente relevante para las empresas que ofrecen suscripciones, software, servicios de construcción o contratos que combinan varios productos y servicios. El reconocimiento de ingresos puede variar incluso cuando el valor total del contrato y las condiciones de pago se mantengan sin cambios.
Comprender el modelo de reconocimiento de ingresos en cinco pasos
Los requisitos revisados establecen el siguiente procedimiento:
- Identificar el contrato: Establecer el acuerdo con el cliente.
- Identificar las obligaciones de cumplimiento: Determinar los bienes o servicios concretos prometidos.
- Determinar el precio de la operación: Calcular la contraprestación prevista.
- Distribuir el precio de la transacción: distribuir el precio entre las distintas obligaciones de cumplimiento.
- Contabilización de los ingresos: Se contabilizarán los ingresos cuando se cumplan las obligaciones, o a medida que se vayan cumpliendo.
Este modelo aproxima la normativa contable del Reino Unido a la NIIF 15, con simplificaciones proporcionales para las empresas que aplican la FRS 102.
Ejemplo práctico: Software y servicios de asistencia
Imaginemos una empresa de software del Reino Unido que vende un paquete de 12.000 libras que incluye una licencia de software y 12 meses de asistencia técnica.
Supongamos que la licencia constituye una obligación independiente que se cumple en el momento de su entrega, y que los precios de venta independientes correspondientes permiten asignar 9.000 £ a la licencia y 3.000 £ al servicio de asistencia.
Según el modelo revisado:
- Se contabilizan 9.000 libras esterlinas cuando se cumple la obligación derivada de la licencia.
- Se contabilizan 3.000 libras esterlinas a lo largo del periodo de ayuda de 12 meses.
- Se contabilizan 250 libras al mes como ingresos por ayudas si los servicios se prestan de forma regular.
Esto significa que la empresa no puede contabilizar automáticamente la totalidad de las 12 000 libras como ingresos cuando el cliente realiza el pago.
El momento depende de cuándo se cumpla cada obligación de prestación.
El tratamiento concreto dependerá del contrato, en particular de si el cliente recibe una licencia de software independiente o acceso continuo a un servicio alojado.
Para obtener más información, el Fichas informativas sobre la Norma FRS 102 del Consejo de Información Financiera Explique los requisitos revisados sobre el reconocimiento de ingresos.

3. ¿En qué se diferencian estos dos cambios contables?
| Área | Enfoque anterior | Un nuevo enfoque a partir de 2026 |
| Arrendamientos operativos | Gastos de alquiler | Activo por derecho de uso y pasivo por arrendamiento |
| Costes de arrendamiento | Gastos por arrendamiento operativo | Amortización e intereses |
| Reconocimiento de ingresos | Criterios anteriores del artículo 23 | Modelo contractual de cinco pasos |
| Servicios diversos | Requisitos anteriores en materia de distribución de ingresos | Evaluación de las distintas obligaciones de cumplimiento |
| Información financiera | Políticas contables vigentes | Cálculos y información actualizados |
Ambos cambios pueden afectar al momento y a la presentación de los ingresos y gastos contabilizados, sin alterar los flujos de efectivo contractuales subyacentes.
4. Preguntas frecuentes sobre la norma FRS 102
¿Cuándo entrarán en vigor los cambios de la norma FRS 102?
Las principales modificaciones se aplican a los ejercicios contables que comiencen a partir del 1 de enero de 2026.
En el caso de una empresa cuyo ejercicio fiscal finaliza el 31 de diciembre, el primer período de presentación de informes obligatorio finalizará, normalmente, el 31 de diciembre de 2026.
¿Se aplican estos cambios a las pequeñas empresas del Reino Unido?
Sí. Las pequeñas empresas que apliquen la sección 1A de la norma FRS 102 deben, por lo general, cumplir los requisitos revisados de reconocimiento y valoración, aunque pueden aplicarse determinadas exenciones en materia de información a revelar.
Las microentidades que aplican la Norma FRS 105 siguen un marco contable diferente.
¿Supondrán estos cambios un aumento del impuesto de sociedades?
No necesariamente. El tratamiento contable y los beneficios imponibles no siempre coinciden.
Las empresas deberían evaluar los ajustes fiscales pertinentes, en lugar de dar por sentado que los cambios en los beneficios contables declarados aumentarán directamente su obligación tributaria en concepto de Impuesto de Sociedades.
¿Tienen las empresas que reformular sus cuentas anteriores?
La contabilización de los arrendamientos requiere un enfoque de transición retrospectivo modificado, sin reexpresión de las cifras comparativas.
En lo que respecta al reconocimiento de ingresos, las empresas pueden optar entre la aplicación retrospectiva completa y la aplicación retrospectiva modificada, con sujeción a los requisitos de la norma.
5. ¿Cómo deberían prepararse las empresas del Reino Unido?
Las empresas deberían revisar sus sistemas contables actuales para comprender cómo afectan los nuevos requisitos a la información financiera.
Las tres prioridades son:
- Revisar los contratos de arrendamiento: identificar las condiciones del arrendamiento, los pagos, los tipos de descuento y las exenciones disponibles.
- Evaluar los contratos con los clientes: comprobar las obligaciones de cumplimiento y las políticas de reconocimiento de ingresos.
- Actualizar la información financiera: tener en cuenta los ajustes de transición, la información contable que debe revelarse y los posibles efectos en los ratios financieros.
Los cambios introducidos por la NIF 102 también pueden influir en las previsiones financieras, los acuerdos de financiación y la información de gestión.
WellTax presta apoyo a las empresas del Reino Unido en el cumplimiento de los requisitos contables y de información financiera, incluida la elaboración de cuentas anuales.
Comprender con antelación los cambios contables puede ayudar a las empresas a elaborar estados financieros precisos, identificar los ajustes necesarios y cumplir con sus obligaciones de información.
Escrito por Fabrizia Beux, asociada sénior del ICAEW y censor jurado de cuentas italiana, de WellTax.