

Les modifications apportées à la norme FRS 102, applicables aux exercices ouverts à compter du 1er janvier 2026, introduisent des changements importants en matière de comptabilisation des contrats de location et de comptabilisation des produits pour les entreprises britanniques. En vertu des règles révisées, la plupart des contrats de location doivent figurer au bilan, tandis que la comptabilisation des produits suit un nouveau modèle en cinq étapes fondé sur les contrats conclus avec les clients.
Ces changements pourraient avoir une incidence sur les bénéfices, l'actif, le passif et les ratios financiers déclarés, en particulier pour les petites et moyennes entreprises. La compréhension de ces exigences aidera les entreprises à établir des états financiers précis et à évaluer l'impact sur leurs performances financières.
1. FRS 102 : modifications apportées à la comptabilisation des contrats de location en 2026
À compter du 1er janvier 2026, les entreprises appliquant la norme FRS 102 devront, en règle générale, comptabiliser la plupart de leurs contrats de location dans leur bilan, plutôt que de comptabiliser les paiements au titre des contrats de location simple uniquement en tant que charges locatives.
En vertu de la section 20 révisée, les entreprises qui prennent en location des bureaux, des entrepôts, des véhicules ou du matériel doivent normalement comptabiliser un actif au titre du droit d'utilisation et un passif de location correspondant.
Cette nouvelle approche rapproche la norme FRS 102 de la norme IFRS 16, offrant ainsi une plus grande transparence sur les engagements liés aux contrats de location. Bien que les loyers restent inchangés, leur traitement comptable peut avoir une incidence significative sur les états financiers.
Quels sont les changements apportés par les nouvelles règles comptables relatives aux contrats de location ?
Auparavant, les loyers au titre des contrats de location simple étaient généralement comptabilisés en charges dans le compte de résultat.
En vertu de la norme révisée, les preneurs doivent normalement :
- Comptabiliser un actif au titre du droit d'utilisation : il s'agit du droit d'utiliser le bien immobilier ou le matériel loué.
- Comptabiliser un passif de location : en reflétant la valeur actuelle des loyers restant à payer.
- Comptabiliser l'amortissement et les intérêts : remplacer la charge liée au contrat de location simple antérieur par l'amortissement de l'actif et les intérêts sur le passif.
Ces changements pourraient entraîner une augmentation des actifs, des passifs et de l'EBITDA déclarés, tout en ayant une incidence sur les ratios financiers utilisés par les prêteurs et les investisseurs.
Certains contrats de location à court terme et de faible valeur répondant à certains critères sont exemptés des nouvelles exigences en matière de comptabilisation.
Exemple concret : une entreprise britannique louant des bureaux
Prenons l'exemple d'une entreprise britannique qui conclut un bail de bureaux d'une durée de cinq ans, avec des loyers annuels de 24 000 £.
Selon l'ancienne méthode d' comptabilisation des contrats de location simple, la société comptabilisait généralement 24 000 £ par an au titre des charges de location. Selon la nouvelle méthode, la société doit calculer la valeur actuelle de ses paiements futurs au titre de la location.
Supposons que :
- Loyer annuel : 24 000 £
- Durée du bail : cinq ans
- Taux d'actualisation : 5 % par an
- Fréquence de paiement : à la fin de chaque année
- Autres dispositions : pas de coûts initiaux, d'incitations ni d'obligations de remise en état
Le taux d'actualisation reflète la valeur temporelle de l'argent. Dans la pratique, une entreprise utilise le taux d'intérêt implicite du contrat de location lorsqu'il est facilement déterminable, ou, à défaut, son taux d'emprunt marginal.
Comment le passif lié au contrat de location est-il calculé ?
La société actualise chaque versement annuel de 24 000 £ à sa valeur au début du contrat de location.
CALCUL DE LA VALEUR ACTUELLE
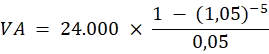
24 000 £ × 4,32948 = £103,907.44 – il s'agit de l'obligation initiale au titre du contrat de location
On peut également comprendre ce calcul en actualisant chacun des cinq versements séparément.
| Paiement | Loyer futur | Valeur actuelle |
| Anno 1 | £24.000 | £22.857 |
| Anno 2 | £24.000 | £21.769 |
| Anno 3 | £24.000 | £20.732 |
| Anno 4 | £24.000 | £19.745 |
| Anno 5 | £24.000 | £18.805 |
| Total | £120.000 | £103.907 |
Les chiffres donnés à titre indicatif sont arrondis à la livre près. Le total est calculé à partir des valeurs non arrondies.
La société comptabilise initialement un passif de location d'environ 103 907 £ et, selon ces hypothèses simplifiées, un actif au titre du droit d'utilisation d'une valeur équivalente.
Au cours de la première année, le traitement comptable serait le suivant :
- Charges d'intérêts : environ 5 195 £, soit 5 % du passif de crédit-bail initial.
- Charge d'amortissement : environ 20 781 £ par an, en supposant un amortissement linéaire sur cinq ans.
- Réduction du passif lié au contrat de location : environ 18 805 £, après prise en compte du premier versement de 24 000 £ et des intérêts courus.
Par conséquent, le total des charges d'amortissement et d'intérêts pour la première année s'élèverait à environ 25 977 £, contre une charge locative annuelle antérieure de 24 000 £.
Les modifications apportées à la norme FRS 102 n'ont aucune incidence sur le paiement en espèces de 24 000 £ effectué par la société. Elles modifient la manière dont le contrat de location influe sur les résultats publiés et le bilan.
Pour plus d'informations, consultez Directives du HMRC relatives à l'évaluation initiale des actifs liés au droit d'utilisation et des passifs liés aux contrats de location.
Ces changements ont également une incidence sur la présentation des états financiers. Lisez l'article de WellTax sur Évolution du compte de résultat des petites entreprises britanniques pour plus de contexte.
2. FRS 102 : modifications apportées à la comptabilisation des produits en 2026
La section 23 révisée introduit un modèle de comptabilisation des produits en cinq étapes, fondé sur les contrats conclus avec les clients.
Conformément aux modifications apportées à la norme FRS 102, les entreprises doivent comptabiliser leur chiffre d'affaires au moment où, ou au fur et à mesure qu'elles s'acquittent de leurs obligations en transférant le contrôle des biens ou des services à leurs clients.
Cette approche s'applique tout particulièrement aux entreprises proposant des abonnements, des logiciels, des services de construction ou des contrats combinant plusieurs produits et services. La comptabilisation des produits peut évoluer même si la valeur totale du contrat et les modalités de paiement restent inchangées.
Comprendre le modèle de comptabilisation des produits en cinq étapes
Les nouvelles exigences prévoient la mise en place du processus suivant :
- Définir le contrat : établir l'accord avec le client.
- Identifier les obligations de prestation : déterminer les biens ou services distincts qui ont été promis.
- Déterminer le prix de la transaction : calculer la contrepartie prévue.
- Répartir le prix de la transaction : répartir le prix entre les différentes obligations de performance.
- Comptabilisation du chiffre d'affaires : comptabiliser le chiffre d'affaires lorsque les obligations sont remplies, ou au fur et à mesure de leur exécution.
Ce modèle rapproche les normes comptables britanniques de la norme IFRS 15, tout en apportant des simplifications proportionnées aux entreprises qui appliquent la norme FRS 102.
Exemple concret : logiciels et services d'assistance
Prenons l'exemple d'une société britannique de logiciels qui vend une offre à 12 000 £ comprenant une licence logicielle et 12 mois d'assistance technique.
Supposons que la licence constitue une obligation distincte, remplie dès sa remise, et que les prix de vente autonomes correspondants justifient une répartition de 9 000 £ pour la licence et de 3 000 £ pour l'assistance.
Dans le cadre du modèle révisé :
- Un montant de 9 000 £ est comptabilisé lorsque l'obligation liée à la licence est remplie.
- Un montant de 3 000 £ est comptabilisé sur la période d'aide de 12 mois.
- Un montant de 250 £ par mois est comptabilisé comme recette de soutien si les services sont fournis de manière régulière.
Cela signifie que l'entreprise ne peut pas comptabiliser automatiquement la totalité des 12 000 £ en chiffre d'affaires lorsque le client effectue le paiement.
Le calendrier dépend du moment où chaque obligation de prestation est remplie.
Le traitement concret dépendra du contrat, notamment du fait que le client bénéficie d'une licence logicielle distincte ou d'un accès continu à un service hébergé.
Pour plus d'informations, le Fiches d'information sur la norme FRS 102 du Conseil des normes comptables (Financial Reporting Council) expliquer les nouvelles exigences en matière de comptabilisation des produits.

3. En quoi ces deux modifications comptables diffèrent-elles l'une de l'autre ?
| Zone | Approche précédente | Une nouvelle approche à partir de 2026 |
| Contrats de location simple | Frais de location | Actif au titre du droit d'utilisation et passif au titre du contrat de location |
| Coûts de location | Charges de crédit-bail opérationnel | Amortissements et intérêts |
| Comptabilisation des produits | Critères antérieurs de l'article 23 | Modèle contractuel en cinq étapes |
| Services variés | Exigences antérieures en matière de répartition des recettes | Évaluation des obligations de prestation distinctes |
| Information financière | Principes comptables en vigueur | Mise à jour des calculs et des informations fournies |
Ces deux modifications peuvent avoir une incidence sur le moment et la présentation des produits et charges comptabilisés, sans pour autant modifier les flux de trésorerie contractuels sous-jacents.
4. Foire aux questions sur la norme FRS 102
À quelle date les modifications apportées à la norme FRS 102 entreront-elles en vigueur ?
Les principales modifications s'appliquent aux exercices commençant à compter du 1er janvier 2026.
Pour une entreprise dont l'exercice se termine le 31 décembre, la première période de déclaration obligatoire s'achèvera normalement le 31 décembre 2026.
Ces changements s'appliquent-ils aux petites entreprises britanniques ?
Oui. Les petites entreprises qui appliquent la section 1A de la norme FRS 102 doivent généralement se conformer aux exigences révisées en matière de comptabilisation et d'évaluation, bien que certaines exemptions en matière d'informations à fournir puissent s'appliquer.
Les micro-entités qui appliquent la norme FRS 105 suivent un référentiel comptable différent.
Ces changements entraîneront-ils une augmentation de l'impôt sur les sociétés ?
Pas nécessairement. Le traitement comptable et les bénéfices imposables ne coïncident pas toujours.
Les entreprises devraient évaluer les ajustements fiscaux pertinents plutôt que de partir du principe que les variations des bénéfices comptables déclarés entraîneront automatiquement une augmentation de leur impôt sur les sociétés.
Les entreprises doivent-elles retraiter leurs comptes antérieurs ?
La comptabilisation des contrats de location nécessite l'application d'une méthode de transition rétrospective modifiée, sans retraitement des chiffres comparatifs.
En matière de comptabilisation des produits, les entreprises peuvent choisir entre l'application rétrospective intégrale et l'application rétrospective modifiée, sous réserve des exigences de la norme.
5. Comment les entreprises britanniques doivent-elles se préparer ?
Les entreprises devraient passer en revue leurs dispositifs comptables actuels afin de comprendre l'impact des nouvelles exigences sur leurs états financiers.
Les trois priorités sont les suivantes :
- Examiner les contrats de location : identifier les conditions de location, les loyers, les taux de remise et les exonérations applicables.
- Évaluer les contrats clients : vérifier les obligations de performance et les règles de comptabilisation des produits.
- Mise à jour des rapports financiers : prendre en compte les ajustements liés à la transition, les informations comptables à fournir et les effets potentiels sur les ratios financiers.
Les modifications apportées à la norme FRS 102 pourraient également avoir une incidence sur les prévisions financières, les contrats d'emprunt et les rapports de gestion.
WellTax accompagne les entreprises britanniques dans leurs obligations comptables et de reporting financier, notamment en matière de préparation de comptes annuels.
Comprendre rapidement ces changements comptables peut aider les entreprises à établir des états financiers précis, à identifier les ajustements nécessaires et à respecter leurs obligations en matière de reporting.
Rédigé par Fabrizia Beux, collaboratrice senior à l'ICAEW et expert-comptable italienne chez WellTax.