

Изменения в стандарте FRS 102, вступающие в силу для отчетных периодов, начинающихся 1 января 2026 года или позднее, вносят важные изменения в учет аренды и признание выручки для британских компаний. Согласно пересмотренным правилам, большинство договоров аренды должны отражаться в балансе, а признание выручки осуществляется в соответствии с новой пятиэтапной моделью, основанной на договорах с клиентами.
Эти изменения могут повлиять на показатели прибыли, активов, обязательств и финансовые коэффициенты, особенно в случае малых и средних предприятий. Понимание этих требований поможет компаниям подготовить точную финансовую отчетность и оценить их влияние на финансовые показатели.
1. FRS 102. Изменения в учете аренды в 2026 году
С 1 января 2026 года компании, применяющие стандарт FRS 102, как правило, должны отражать большинство договоров аренды в своих балансах, а не учитывать платежи по операционной аренде исключительно в качестве расходов на аренду.
В соответствии с пересмотренным разделом 20 компании, арендующие офисы, склады, транспортные средства или оборудование, как правило, должны отражать в отчетности актив в виде права пользования и соответствующее обязательство по аренде.
Новый подход сближает FRS 102 с МСФО 16, обеспечивая большую прозрачность в отношении обязательств по аренде. Хотя арендные платежи остаются неизменными, порядок их учета может существенно повлиять на финансовую отчетность.
Что изменится в соответствии с новыми правилами учета аренды?
Ранее платежи по операционной аренде, как правило, отражались в отчете о прибылях и убытках в качестве расходов.
В соответствии с пересмотренным стандартом арендаторы, как правило, должны:
- Признание актива в форме права пользования: отражает право на использование арендуемого имущества или оборудования.
- Признание обязательства по аренде: отражение приведенной стоимости непогашенных арендных платежей.
- Учет амортизации и процентов: замена прежних расходов по операционной аренде на амортизацию актива и проценты по обязательству.
Эти изменения могут привести к увеличению показателей активов, обязательств и EBITDA в отчетности, а также повлиять на финансовые коэффициенты, используемые кредиторами и инвесторами.
Некоторые краткосрочные договоры аренды и договоры аренды с небольшой стоимостью, отвечающие установленным критериям, освобождаются от новых требований к отражению в отчетности.
Практический пример: британская компания, арендующая офис
Рассмотрим британскую компанию, заключившую пятилетний договор аренды офиса с ежегодными платежами в размере 24 000 фунтов стерлингов.
В соответствии с прежним подходом к операционной аренде компания, как правило, признавала бы 24 000 фунтов стерлингов в год в качестве расходов на аренду. В соответствии с новым подходом компания должна рассчитать приведенную стоимость своих будущих арендных платежей.
Предположим, что:
- Годовая арендная плата: 24 000 фунтов стерлингов
- Срок аренды: пять лет
- Ставка дисконтирования: 5 % годовых
- Сроки выплаты: в конце каждого года
- Прочие корректировки: отсутствие первоначальных затрат, поощрительных выплат или обязательств по восстановлению
Ставка дисконтирования отражает временную стоимость денег. На практике компания использует процентную ставку, заложенную в условиях лизинга, если её можно легко определить, или, в противном случае, свою предельную ставку заимствования.
Как рассчитывается обязательство по аренде?
Компания дисконтирует каждый ежегодный платеж в размере 24 000 фунтов стерлингов до его стоимости на начало срока аренды.
РАСЧЁТ ТЕКУЩЕЙ СТОИМОСТИ
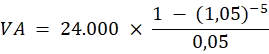
24 000 фунтов стерлингов × 4,32948 = £103,907.44 – это первоначальное обязательство по аренде
Расчет можно также понять, дисконтируя каждый из пяти платежей по отдельности.
| Оплата | Будущая арендная плата | Текущая стоимость |
| 1-й год | £24.000 | £22.857 |
| 2-й год | £24.000 | £21.769 |
| 3-й год | £24.000 | £20.732 |
| 4-й год | £24.000 | £19.745 |
| 5-й год | £24.000 | £18.805 |
| Итого | £120.000 | £103.907 |
Иллюстративные цифры округлены до ближайшего фунта. В итоговой сумме использованы неокругленные значения.
Компания первоначально признает обязательство по аренде в размере примерно 103 907 фунтов стерлингов и, исходя из этих упрощенных допущений, актив в виде права пользования той же стоимости.
В течение первого года бухгалтерский учет будет вестись следующим образом:
- Расходы по процентам: примерно 5 195 фунтов стерлингов, рассчитанные как 5 % от начальной суммы обязательств по аренде.
- Расходы на амортизацию: примерно 20 781 фунт стерлингов в год при линейном методе амортизации в течение пяти лет.
- Снижение обязательств по аренде: примерно 18 805 фунтов стерлингов с учетом первого платежа в размере 24 000 фунтов стерлингов и начисленных процентов.
Таким образом, совокупные расходы на амортизацию и выплату процентов в первый год составят примерно 25 977 фунтов стерлингов по сравнению с предыдущими годовыми расходами на аренду в размере 24 000 фунтов стерлингов.
Изменения, внесенные в FRS 102, не влияют на сумму денежного платежа компании в размере 24 000 фунтов стерлингов. Они изменяют то, как аренда отражается на отчетной прибыли и в балансе.
Для получения дополнительной информации обратитесь к Руководство HMRC по первоначальной оценке активов в форме права пользования и обязательств по аренде.
Эти изменения также влияют на порядок представления финансовой отчетности. Ознакомьтесь со статьёй WellTax на тему Изменения в отчёте о прибылях и убытках для малых компаний Великобритании для дополнительного понимания контекста.
2. FRS 102. Изменения в порядке признания выручки в 2026 году
В пересмотренном разделе 23 вводится пятиэтапная модель признания выручки, основанная на договорах с клиентами.
В соответствии с изменениями, внесенными в FRS 102, компании должны признавать выручку в момент или по мере выполнения своих обязательств путем передачи контроля над товарами или услугами покупателям.
Данный подход особенно актуален для компаний, предоставляющих услуги по подписке, программное обеспечение, строительные услуги или заключающих договоры, объединяющие несколько продуктов и услуг. Порядок признания выручки может измениться даже в том случае, если общая стоимость договора и условия оплаты остаются прежними.
Понимание пятиэтапной модели признания выручки
В соответствии с пересмотренными требованиями вводится следующий порядок действий:
- Определить условия договора: заключить соглашение с заказчиком.
- Определите обязательства по исполнению: определите конкретные обещанные товары или услуги.
- Определить цену сделки: рассчитать ожидаемую сумму вознаграждения.
- Распределить цену сделки: распределить цену между отдельными обязательствами по исполнению.
- Признание выручки: выручка должна отражаться в отчетности в момент исполнения обязательств или по мере их исполнения.
Данная модель приближает британскую систему бухгалтерского учета к МСФО (IFRS) 15, предусматривая соответствующие упрощения для компаний, применяющих FRS 102.
Практический пример: Программное обеспечение и услуги по технической поддержке
Рассмотрим британскую компанию-разработчика программного обеспечения, которая продаёт пакет стоимостью 12 000 фунтов стерлингов, включающий лицензию на программное обеспечение и 12 месяцев технической поддержки.
Предположим, что лицензия представляет собой отдельное обязательство, выполняемое при передаче, и что соответствующие цены реализации отдельных компонентов позволяют отнести 9 000 фунтов стерлингов на лицензию и 3 000 фунтов стерлингов — на сопутствующие услуги.
В соответствии с пересмотренной моделью:
- Сумма в размере 9 000 фунтов стерлингов отражается в отчетности после выполнения обязательства по лицензии.
- Сумма в размере 3 000 фунтов стерлингов учитывается в течение 12-месячного периода оказания поддержки.
- 250 фунтов стерлингов в месяц учитываются в качестве дохода от оказания поддержки, если услуги предоставляются равномерно.
Это означает, что компания не может автоматически отразить всю сумму в размере 12 000 фунтов стерлингов в качестве выручки в момент оплаты со стороны клиента.
Сроки зависят от того, когда выполняется каждое обязательство по исполнению.
Конкретные условия будут зависеть от условий договора, в частности от того, получает ли заказчик отдельную лицензию на программное обеспечение или постоянный доступ к хостинговому сервису.
Для получения дополнительных рекомендаций см. Информационные бюллетени Совета по финансовой отчетности по стандарту FRS 102 объяснить пересмотренные требования к признанию выручки.

3. В чём заключаются различия между этими двумя изменениями в бухгалтерском учёте?
| Площадь | Предыдущий подход | Новый подход с 2026 года |
| Операционная аренда | Расходы на аренду | Актив в виде права пользования и обязательство по аренде |
| Расходы на аренду | Расходы по операционной аренде | Амортизация и проценты |
| Признание выручки | Критерии, предусмотренные в предыдущем разделе 23 | Пятиэтапная модель заключения договоров |
| Разнообразные услуги | Прежние требования к распределению выручки | Оценка отдельных обязательств по исполнению |
| Финансовая отчетность | Действующие принципы бухгалтерского учета | Обновленные расчеты и раскрытие информации |
Оба изменения могут повлиять на сроки и порядок отражения доходов и расходов в отчетности, не изменяя при этом базовые договорные денежные потоки.
4. Часто задаваемые вопросы о FRS 102
Когда вступают в силу изменения, внесенные в FRS 102?
Основные изменения вступают в силу в отношении отчетных периодов, начинающихся 1 января 2026 года или позднее.
Для компании, финансовый год которой заканчивается 31 декабря, первый обязательный отчетный период, как правило, завершится 31 декабря 2026 года.
Распространяются ли эти изменения на небольшие компании в Великобритании?
Да. Небольшие компании, применяющие раздел 1A стандарта FRS 102, как правило, должны соблюдать пересмотренные требования к признанию и оценке, хотя в некоторых случаях могут применяться исключения из требований по раскрытию информации.
Микропредприятия, применяющие FRS 105, руководствуются иной системой бухгалтерского учета.
Приведут ли эти изменения к повышению налога на прибыль юридических лиц?
Не обязательно. Учетная отчетность и налогооблагаемая прибыль не всегда совпадают.
Компаниям следует оценивать соответствующие налоговые корректировки, а не исходить из того, что изменения в отражённой в отчётности бухгалтерской прибыли напрямую приведут к увеличению суммы налога на прибыль.
Нужно ли компаниям пересчитывать предыдущие финансовые отчеты?
Учет аренды требует применения модифицированного ретроспективного подхода при переходе на новую методику, без пересчета сопоставимых показателей.
При признании выручки компании могут выбирать между полным ретроспективным и модифицированным ретроспективным подходом в соответствии с требованиями стандарта.
5. Как британским компаниям следует подготовиться?
Компаниям следует проанализировать свои действующие механизмы ведения бухгалтерского учета, чтобы понять, как новые требования повлияют на финансовую отчетность.
Три приоритета:
- Проанализировать договоры аренды: определить условия аренды, размер арендных платежей, ставки скидок и имеющиеся льготы.
- Проанализировать договоры с клиентами: проверить обязательства по исполнению и политику признания выручки.
- Обновление финансовой отчетности: необходимо учитывать корректировки, связанные с переходом на новую систему, раскрытие информации в отчетности и потенциальное влияние на финансовые коэффициенты.
Изменения, внесенные в FRS 102, могут также повлиять на финансовые прогнозы, условия заимствований и отчетность руководства.
WellTax оказывает поддержку британским компаниям в вопросах бухгалтерского учета и финансовой отчетности, включая подготовку годовая отчётность.
Своевременное понимание изменений в бухгалтерском учете может помочь компаниям подготовить точную финансовую отчетность, выявить необходимые корректировки и выполнить свои обязательства по представлению отчетности.
Автор: Фабриция Бёкс, старший специалист ICAEW и итальянский дипломированный бухгалтер, WellTax.